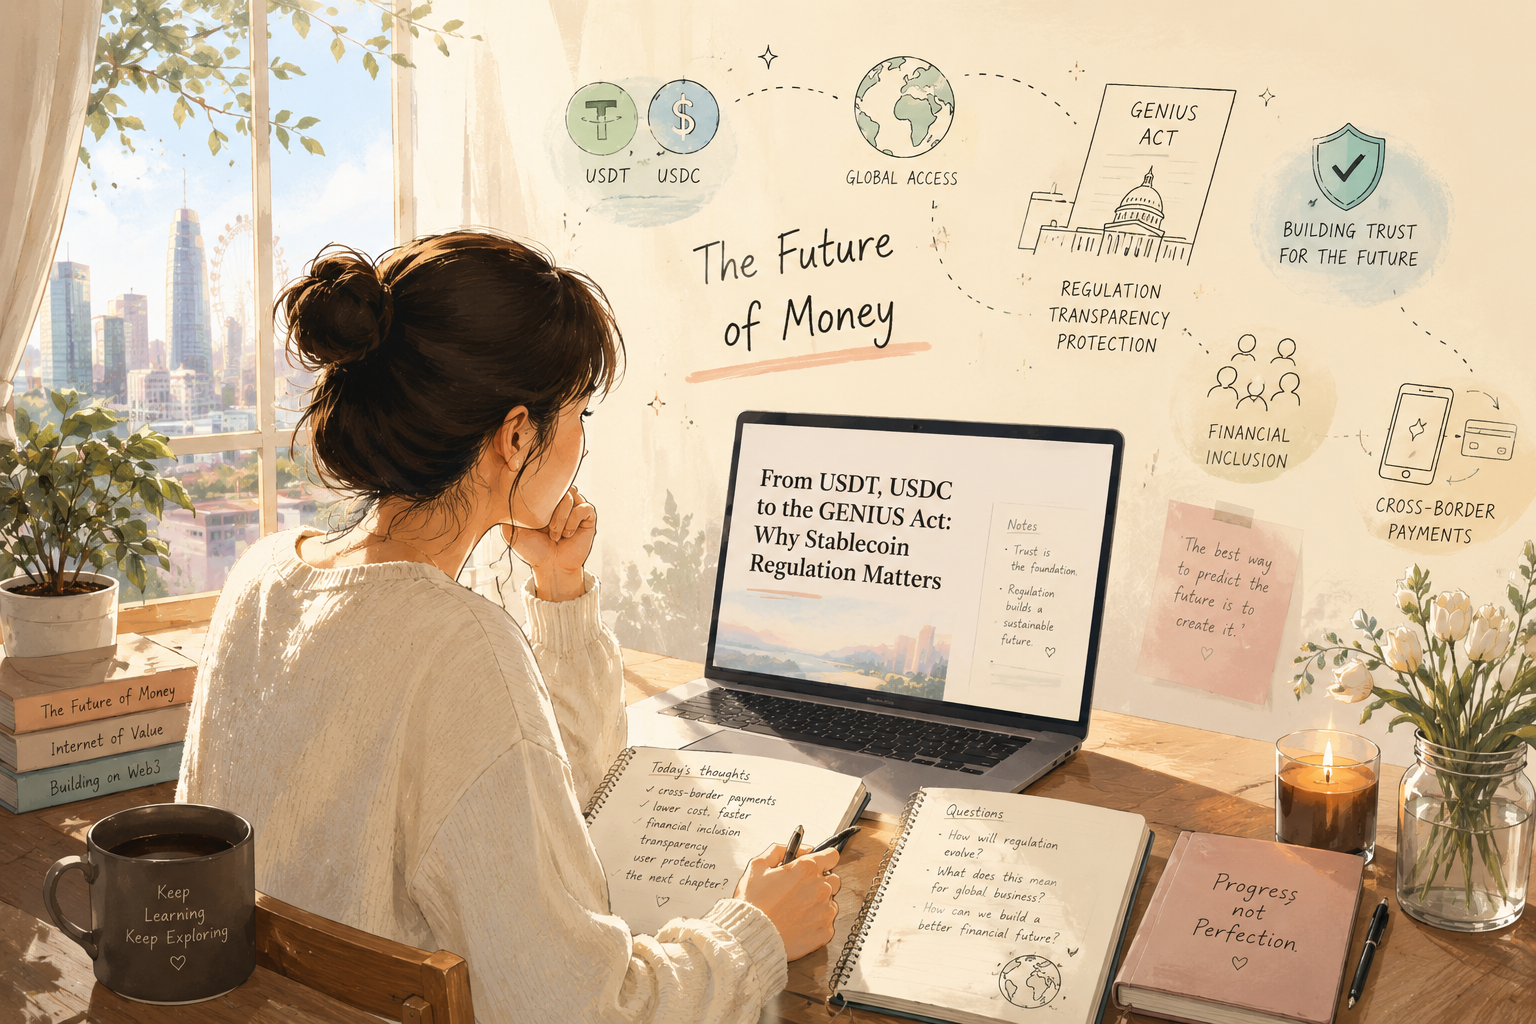
在花了一些时间了解 USDT 和 USDC 之后,我曾经以为自己已经弄明白了稳定币之间的区别。
USDT 的使用范围很广,而 USDC 更强调透明度与合规。这似乎就是它们最主要的不同。
但后来我发现,自己看到的其实只是表面。
随着关注的 Crypto 新闻和行业讨论越来越多,我开始注意到,大家谈论稳定币时,除了 USDT 和 USDC 本身,还经常提到另一个话题:监管。
说实话,监管一直不是我特别感兴趣的领域。比起阅读政策文件和法律条文,我更愿意花时间研究一个新的 AI 工具,或者尝试一些实际应用。
可最近几年,稳定币监管这个话题出现得越来越频繁。美国开始建立稳定币的联邦法律框架,香港推出稳定币发行人发牌制度,新加坡也在制定相关监管要求。
我逐渐意识到,稳定币未来的发展,也许不只是看哪一种规模更大、使用的人更多,还要看当越来越多人开始使用它们时,整个金融体系会如何应对。
稳定币究竟想解决什么问题?
最初进入 Crypto 世界时,我把稳定币看作一种很简单的工具。
需要购买数字资产时,可以使用稳定币;需要转账时,可以使用稳定币;市场波动比较大时,也可以暂时把资产转换成稳定币。
当时,我几乎没有认真想过另外一些问题:是谁保证一枚稳定币能够兑换一美元?如果发行机构出现问题怎么办?用户的资金又由谁来保护?
这些问题最初听起来有些遥远,但随着了解不断深入,我发现它们恰恰是监管机构关心的事情。
发行机构是否真的持有足够的储备资产?储备信息是否透明?用户能不能按照约定赎回?如果出现风险,又应该由谁承担责任?
这也让我想起自己过去经营跨境业务时遇到的一些问题。
从客户付款、货币兑换,到跨境转账,每个环节都可能涉及手续费、等待时间以及不同金融机构之间的协调。
过去遇到这些情况,我通常只是觉得麻烦,或者认为这是跨境业务必须承担的成本,却很少思考为什么整个流程需要这样运作。
后来接触稳定币,我才开始理解,它所尝试改善的,正是现有支付体系中的一部分问题。
稳定币不一定要取代银行,但它可以提供另一种资金转移方式。在适合的场景下,跨境支付可能变得更加直接,结算时间和成本也有机会降低。
当然,实际效果仍然取决于使用的网络、服务提供商、资金进出渠道以及当地的监管要求。
过去,我总觉得监管与创新似乎站在对立面。一边希望发展得更快,另一边则不断增加规则。
但现在,我不再那么确定了。
当稳定币开始走出 Crypto 市场
如果稳定币始终只存在于数字资产交易平台,它对传统金融体系的影响或许相对有限。
但现在,稳定币的使用场景已经不再局限于交易。
许多 Web3 钱包支持直接接收和发送稳定币,一些用户开始利用稳定币进行跨境资金转移,也有部分数字服务尝试接受基于区块链的支付。
单独看待这些应用,也许并没有什么特别之处。但放在一起,就能发现稳定币正在逐渐走出 Crypto 行业,开始与支付、商业和国际资金流动产生联系。
而当一种新的金融工具开始进入更广泛的经济活动时,监管问题自然就会出现。
对有跨境业务经验的人来说,这种变化并不抽象。
如果有一天,稳定币支付能够像银行转账一样普遍,那么今天我们熟悉的手续费、结算时间和货币兑换方式,是否也会随之改变?
我不知道最终的答案,但我越来越觉得,监管已经不只是政策层面的讨论,它未来可能会真正影响人们如何在互联网上开展业务。
GENIUS Act 释放了什么信号?
美国的 GENIUS Act 让我开始更加认真地关注这一变化。
这项法律于 2025 年 7 月 18 日正式签署,建立了美国针对支付型稳定币的联邦监管框架。
它所关注的问题,包括稳定币发行人的资格、储备资产、赎回要求、信息披露以及监管责任等。
对我来说,最值得关注的并不是每一项法律条款的具体内容,而是它背后传递出的信号。
如果一家企业希望发行能够被广泛使用的支付型稳定币,就必须按照适用的监管要求证明其储备资产、履行相关义务,而不能仅仅依靠市场宣传来获取用户的信任。
几年前,Crypto 行业里经常有人讨论一个问题:区块链和数字资产究竟有没有未来?
而现在,越来越多的讨论开始转向另一个问题:如果这些技术和金融工具将长期存在,那么应该如何建立合理的规则?
这两个问题之间,有着很大的区别。
当人们还在争论一种技术是否有存在价值时,它可能仍处于探索阶段。而当政府、金融机构和企业开始讨论监管标准、经营许可及风险责任时,至少说明这种技术所带来的影响,已经不能再被简单忽视。
对于长期强调合规和透明度的 USDC 来说,监管框架的发展可能带来新的市场机会。
而对于 USDT 这样的成熟稳定币,随着不同地区的监管要求逐渐明确,发行机构也需要考虑如何满足相关市场对储备资产、透明度及经营资格的要求。
这意味着,未来稳定币之间的竞争,可能不再只是交易量、流动性和用户规模的竞争。
发行人的监管合规能力、储备管理和用户信任,同样会成为重要因素。
当然,有了监管并不代表风险就会消失。监管框架能否有效执行,相关机构如何履行责任,仍然需要时间和实践来检验。
不只是美国,香港和新加坡也在行动
研究稳定币监管时,还有一件事情让我印象很深:不同地区虽然采取的方式不完全相同,但都开始认真考虑如何管理这类数字金融工具。
香港就是一个例子。
2025 年 5 月,香港立法会通过《稳定币条例》,并于同年 8 月 1 日正式实施。
根据 香港金融管理局的监管资料 ,在香港开展受监管的法币稳定币发行活动,需要符合相关发牌要求。
监管内容包括储备资产管理、赎回安排、资本要求、风险管理以及信息披露等。
这些规定让我开始从另一个角度看待稳定币。
过去谈论稳定币时,我们可能更关注它是否容易购买、是否方便转账,或者在哪些交易平台能够使用。
但如果未来有更多企业希望将它应用到实际支付和商业活动中,那么发行机构是否符合监管要求、储备资产如何管理,以及用户是否拥有明确的赎回权利,就会变得非常重要。
我也注意到,一些传统企业开始研究稳定币在跨境支付方面的应用。
比如,京东创始人刘强东曾公开谈到利用稳定币改善跨境支付效率、降低相关成本的可能性。
对我来说,这类讨论很有意思。因为当传统商业企业也开始考虑稳定币时,它就不再只是 Crypto 社区内部的话题,而是逐渐进入更广泛的商业环境。
当然,从提出想法到真正落地,中间还有监管、技术和商业运营等许多问题需要解决。
新加坡同样在推进相关工作。
新加坡金融管理局(MAS) 此前公布了针对特定单一货币稳定币的监管框架,重点关注储备资产稳定性、赎回权利、信息披露及用户保护等方面。
这些框架的适用范围和具体要求并不完全相同,也不能简单理解为所有稳定币在这些地区都已经获得认可。
但从整体方向看,监管机构正在尝试为稳定币建立更加明确的运行规则。
这让我重新思考监管与技术创新之间的关系。
如果一种金融工具希望被更多普通用户和企业采用,它就需要面对信任、安全和责任的问题。
技术可以提供新的可能性,但长期使用仍然需要相应的制度和市场基础。
从一个普通使用者的角度看稳定币监管
回头看自己学习 Crypto 的过程,还挺有意思。
最开始,我关注的是价格。后来,我对不同项目产生了兴趣,再慢慢接触钱包、稳定币和链上应用。
没想到现在,我居然开始主动阅读稳定币监管的相关新闻。
如果放在一年前,我可能完全不会相信自己会对这些内容感兴趣。
但当我真正开始理解稳定币的使用方式后,就会发现监管其实是一个很难绕开的话题。
稳定币不仅仅是一种数字资产,它还涉及资金如何流动、跨境支付能否变得更方便,以及在越来越数字化的世界里,人们可以通过什么方式交换价值。
对于国际贸易、跨境电商和全球支付来说,这些问题都具有实际意义。
当然,我并不认为稳定币一定能够解决传统金融体系中的所有问题,也不认为相关监管制度的建立,就意味着整个行业已经成熟。
我只是越来越清楚地意识到,理解 Crypto 不能永远停留在价格涨跌和项目热度上。
它正在与金融、商业、技术以及各地的法律制度产生更复杂的联系。
而这恰恰是我现在更感兴趣的部分。
当越来越多人开始使用稳定币,未来的金融体系会如何管理它们?传统金融服务与基于区块链的支付方式,又会以什么样的方式共存?
我想,这或许正是稳定币故事进入下一阶段时,值得继续关注的问题。
延伸阅读:
参考资料:
- GENIUS Act — 美国国会
- GENIUS Act — 美国正式法律文本
- Circle — USDC
- Tether — USDT
- 香港金融管理局 — 稳定币发行人监管制度
- 新加坡金融管理局 — 稳定币监管框架
更新说明:本文英文原文发表于 2026 年 6 月 12 日。中文版在保留原文主要观点及个人经历的基础上,修正了 GENIUS Act 的法律状态,并更新了部分官方参考链接。美国 GENIUS Act 已于 2025 年 7 月 18 日签署成为法律。各地区监管实施细节及适用要求可能继续变化,请以相关机构最新公布的信息为准。
免责声明:本文仅分享个人学习经历和对稳定币行业的观察,不构成投资、法律或金融建议。稳定币存在发行人、储备资产、赎回、市场和技术等方面的风险。不同国家和地区的监管要求可能存在差异,使用相关产品或服务前应自行了解适用规则。